
Các hình thức thế chấp khi mua nhà ở Úc hiện nay
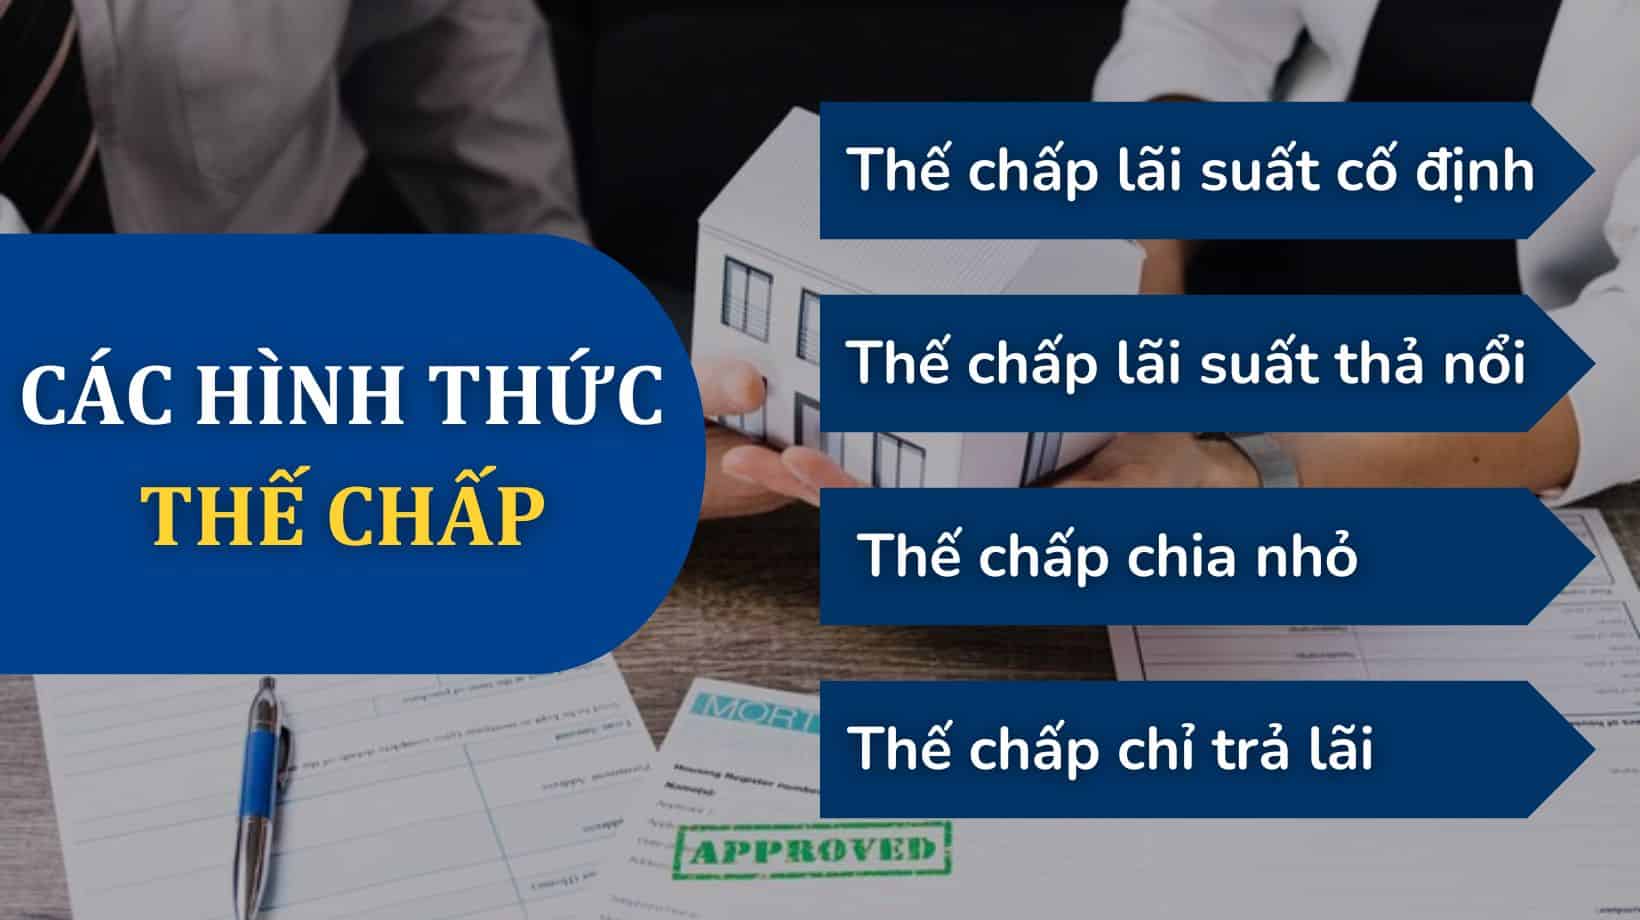
Thế chấp lãi suất cố định
Đây là lựa chọn phổ biến cho người mua nhà lần đầu nhờ vào tính ổn định của nó. Lãi suất sẽ không đổi trong suốt thời hạn vay, giúp bạn dễ dàng dự đoán được khoản thanh toán mà mình cần phải trả. Lựa chọn này rất phù hợp nếu bạn ưu tiên sự ổn định về ngân sách và muốn tránh sự động của lãi suất.
Thế chấp lãi suất thả nổi
Hình thức này cho phép lãi suất thay đổi theo thời gian, điều này có nghĩa là khoản thanh toán của bạn có thể dao động. Loại thế chấp này có thể mang lại lợi ích nếu lãi suất giảm, giúp bạn tiết kiệm tiền. Tuy nhiên, nếu lãi suất tăng, khoản thanh toán của bạn cũng có thể tăng theo.
Thế chấp chia nhỏ
Thế chấp chia nhỏ kết hợp cả lãi suất cố định và lãi suất thả nổi. Đây là một cách tiếp cận cân bằng, mang lại sự ổn định cho một phần khoản vay của bạn, đồng thời cho phép bạn tiết kiệm chi phí nếu lãi suất giảm.
Thế chấp chỉ trả lãi
Thế chấp chỉ trả lãi cho phép bạn chỉ trả lãi trong một khoảng thời gian nhất định, thường là lên đến 5 năm. Điều này có thể giúp giảm khoản thanh toán ban đầu của bạn, nhưng sẽ dẫn đến khoản thanh toán cao hơn sau đó khi bạn bắt đầu trả cả tiền gốc. Vì vậy, bạn cần đánh giá cẩn thận xem phương thức này có phù hợp với chiến lược tài chính dài hạn của bạn hay không trước khi quyết định vay.
Tìm hiểu các điều khoản cho vay
Thời hạn cho vay:
Các điều khoản thế chấp ở Úc thường dao động từ 15 đến 30 năm. Nếu thời hạn cho vay dài hơn, số tiền mà bạn phải trả hàng tháng sẽ thấp hơn, nhưng tổng số tiền lãi bạn phải thanh toán trong suốt thời hạn vay sẽ cao hơn. Ngược lại, nếu chọn thời hạn ngắn hơn, bạn sẽ phải trả khoản tiền hàng tháng cao hơn, nhưng tổng lãi suất sẽ ít hơn.
Gốc và lãi so với Chỉ trả lãi:
Với khoản vay gốc và lãi, bạn sẽ trả cả gốc và lãi, giúp giảm dần nợ của bạn. Trong khi đó, khoản vay chỉ trả lãi yêu cầu bạn chỉ thanh toán lãi suất, với số tiền gốc không đổi cho đến khi kết thúc thời hạn chỉ trả lãi.
Tiền đặt cọc và Bảo hiểm thế chấp dành cho người cho vay (LMI)
Yêu cầu về tiền đặt cọc: Hầu hết bên cho vay yêu cầu tiền đặt cọc ít nhất 20% giá mua bất động sản. Tuy nhiên, vẫn có những lựa chọn khác với số tiền đặt cọc ít hơn, nhưng có thể đi kèm với lãi suất cao hơn và các khoản phí bổ sung.
Bảo hiểm thế chấp dành cho người cho vay (LMI): Nếu bạn không thể cung cấp khoản tiền đặt cọc 20%, bạn sẽ phải trả Bảo hiểm thế chấp của bên cho vay (LMI). Bảo hiểm này giúp bảo vệ bên cho vay trong trường hợp bạn không thể trả nợ. Mặc dù LMI cho phép bạn mua nhà sớm hơn với số tiền đặt cọc nhỏ hơn, nhưng nó sẽ làm tăng tổng chi phí thế chấp của bạn.
Các chương trình và trợ cấp của Chính phủ
Trợ cấp cho chủ sở hữu ngôi nhà đầu tiên: Trợ cấp cho chủ sở hữu ngôi nhà đầu tiên (FHOG) là một sáng kiến của chính phủ nhằm hỗ trợ tài chính cho những người mua nhà lần đầu. Tiêu chí để được hưởng trợ cấp có thể khác nhau tùy theo tiểu bang, vì vậy bạn nên kiểm tra thông tin cụ thể tại nơi bạn sống để biết mình có đủ điều kiện hay không.
Chương trình đặt cọc cho khoản vay mua nhà đầu tiên: Chương trình này cho phép những người mua nhà lần đầu đủ điều kiện mua nhà với khoản đặt cọc thấp đến 5% mà không phải trả Bảo hiểm thế chấp cho người cho vay. Chính phủ sẽ bảo lãnh một phần tiền gửi từ 5% đến 20%, giúp việc thế chấp trở nên dễ dàng hơn.
Chọn đúng bên cho vay
So sánh các tổ chức cho vay: Không phải tất cả bên cho vay đều giống nhau và các sản phẩm thế chấp của họ cũng sẽ có sự khác biệt đáng kể. Do đó, việc so sánh lãi suất, lệ phí và các tính năng từ những bên cho vay khác nhau là rất quan trọng. Các công cụ so sánh trực tuyến và nhà môi giới thế chấp có thể hỗ trợ bạn tìm được thỏa thuận tốt nhất đáp ứng nhu cầu tài chính của mình.
Tìm kiếm lời khuyên từ chuyên gia: Tư vấn với một nhà môi giới thế chấp hoặc cố vấn tài chính có thể cung cấp hướng dẫn cá nhân hóa và giúp bạn giải quyết sự các lựa chọn thê chấp phức tạp. Họ cũng có thể hỗ trợ bạn trong việc tìm kiếm các sản phẩm cho vay phù hợp và đàm phán các điều khoản có lợi.
Lập ngân sách và khả năng chi trả
Tính toán ngân sách của bạn: Trước khi quyết định thế chấp, hãy tính toán ngân sách của mình để đảm bảo bạn có thể thoải mái chi trả cho khoản thanh toán. Cân nhắc đến thu nhập, các loại chi phí và bất kỳ thay đổi có thể xảy ra trong tình hình tài chính của bạn. Sử dụng công cụ tính toán thế chấp trực tuyến để ước lượng số tiền hoàn trả của bạn và hiểu rõ các ảnh hưởng từ những lựa chọn cho vay khác nhau đến ngân sách của bạn như thế nào.
Các chi phí bổ sung: Đừng quên tính thêm các chi phí bổ sung như thuế trước bạ, phí pháp lý và phí kiểm tra bất động sản. Những khoản chi này có thể cộng dồn và vì thế, chúng nên được tính vào ngân sách tổng thể của bạn.
Bắt tay vào hành trình sở hữu nhà là một bước đi quan trọng, và hiểu rõ các lựa chọn thế chấp của bạn là chìa khóa để đưa ra quyết định đúng đắn. Bằng cách tìm hiểu về nhiều loại hình thế chấp, điều khoản cho vay, yêu cầu đặt cọc và các chương trình hỗ trợ của chính phủ, bạn có thể tìm thấy lựa chọn tốt nhất cho tình hình tài chính của mình. Hãy dành thời gian để nghiên cứu, so sánh và tìm kiếm lời khuyên từ chuyên gia, điều này sẽ giúp bạn đưa ra lựa chọn sáng suốt, đảm bảo thành công lâu dài.
Để biết thêm thông tin chi tiết và tư vấn cá nhân, hãy cân nhắc liên hệ với nhà môi giới thế chấp hoặc cố vấn tài chính. Họ có thể cung cấp hướng dẫn trong suốt quá trình và giúp bạn đảm bảo có được giao dịch thế chấp tốt nhất và phù hợp với nhu cầu của bạn.
Tác giả: Peter Phong D Cao – Chuyên viên tư vấn đầu tư BĐS Úc
(Licensee’s Licence No: 4808210)